

《中国装饰材料(地板及面板)出口》报告
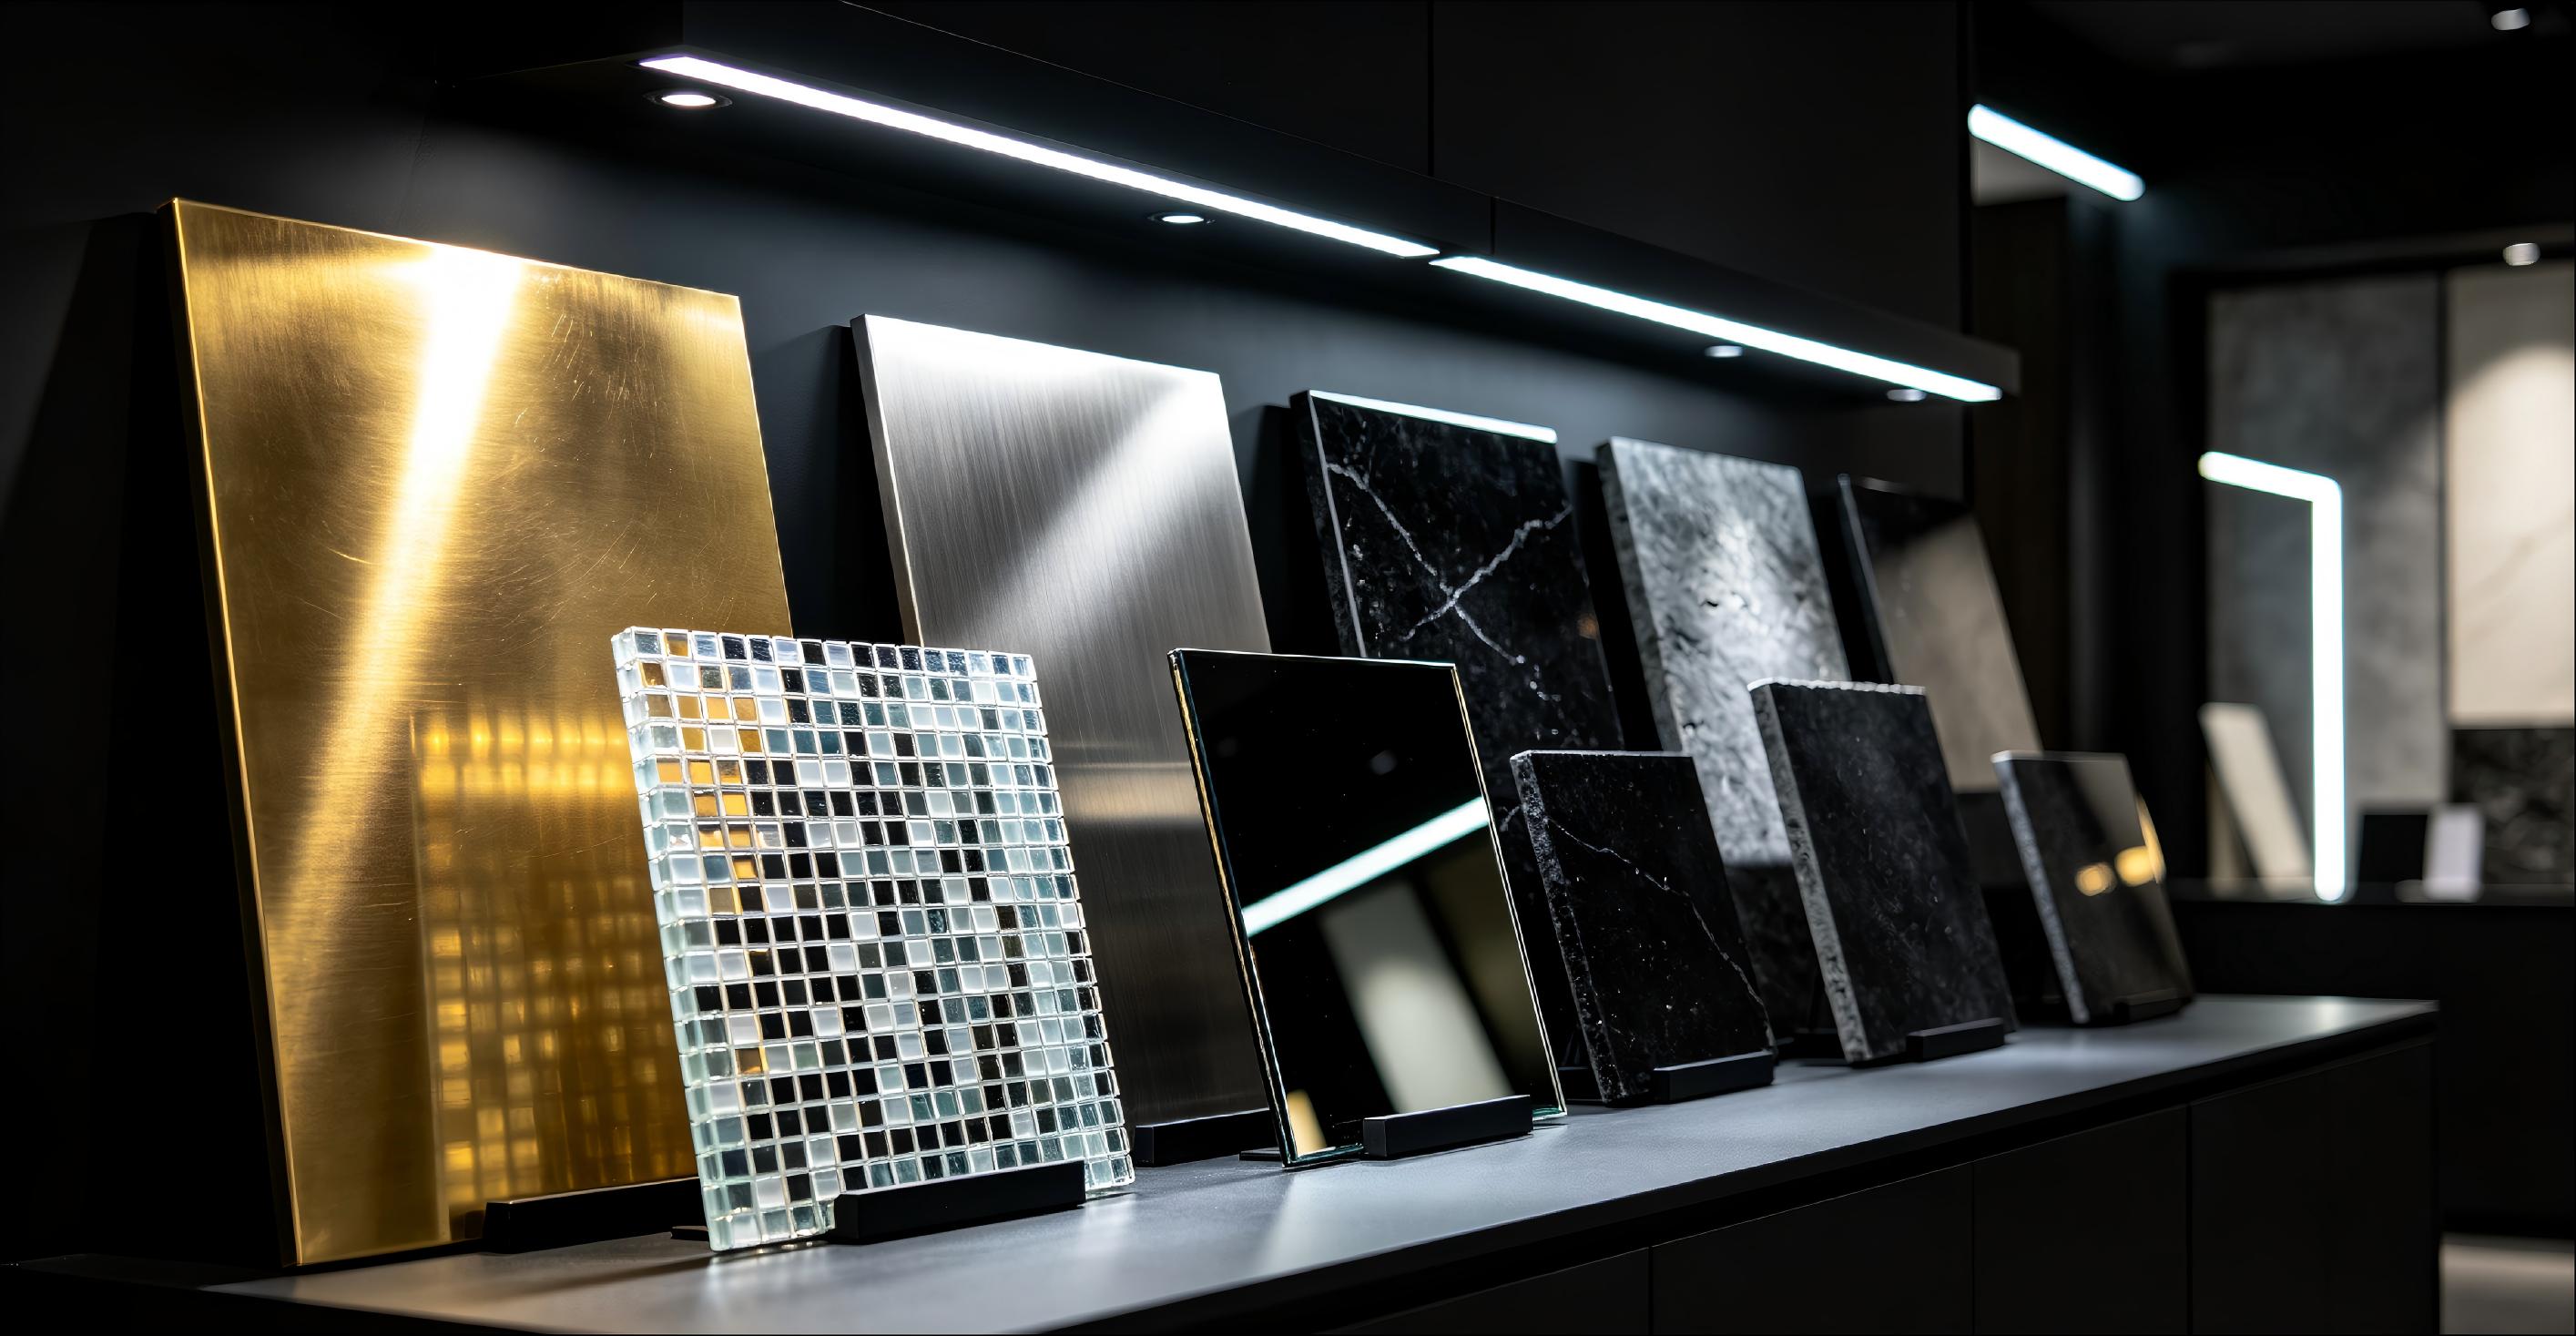
中国装饰材料(地板及面板)出口规模从2022年567亿美元增至2025年821亿美元(+44.8%),但品类剧烈分化:铝单板/幕墙系统(+24.9%)与PVC装饰板(+48.1%)受益于全球商业建筑与基建需求持续领涨;PVC/石木塑地板受欧美房地产周期下行及贸易壁垒影响,从62亿降至43亿美元。出口市场仍以美、英、日为核心,但马来西亚、沙特、印度等新兴市场成为关键增量。
基于特易全球贸易大数据,融合AI智能分析引擎,为您提供覆盖228个国家和地区、20+重点行业的深度产业研究报告。
未找到与 "" 匹配的报告。
试试其他 HS 编码或产品名称
中国装饰材料(地板及面板)出口规模从2022年567亿美元增至2025年821亿美元(+44.8%),但品类剧烈分化:铝单板/幕墙系统(+24.9%)与PVC装饰板(+48.1%)受益于全球商业建筑与基建需求持续领涨;PVC/石木塑地板受欧美房地产周期下行及贸易壁垒影响,从62亿降至43亿美元。出口市场仍以美、英、日为核心,但马来西亚、沙特、印度等新兴市场成为关键增量。
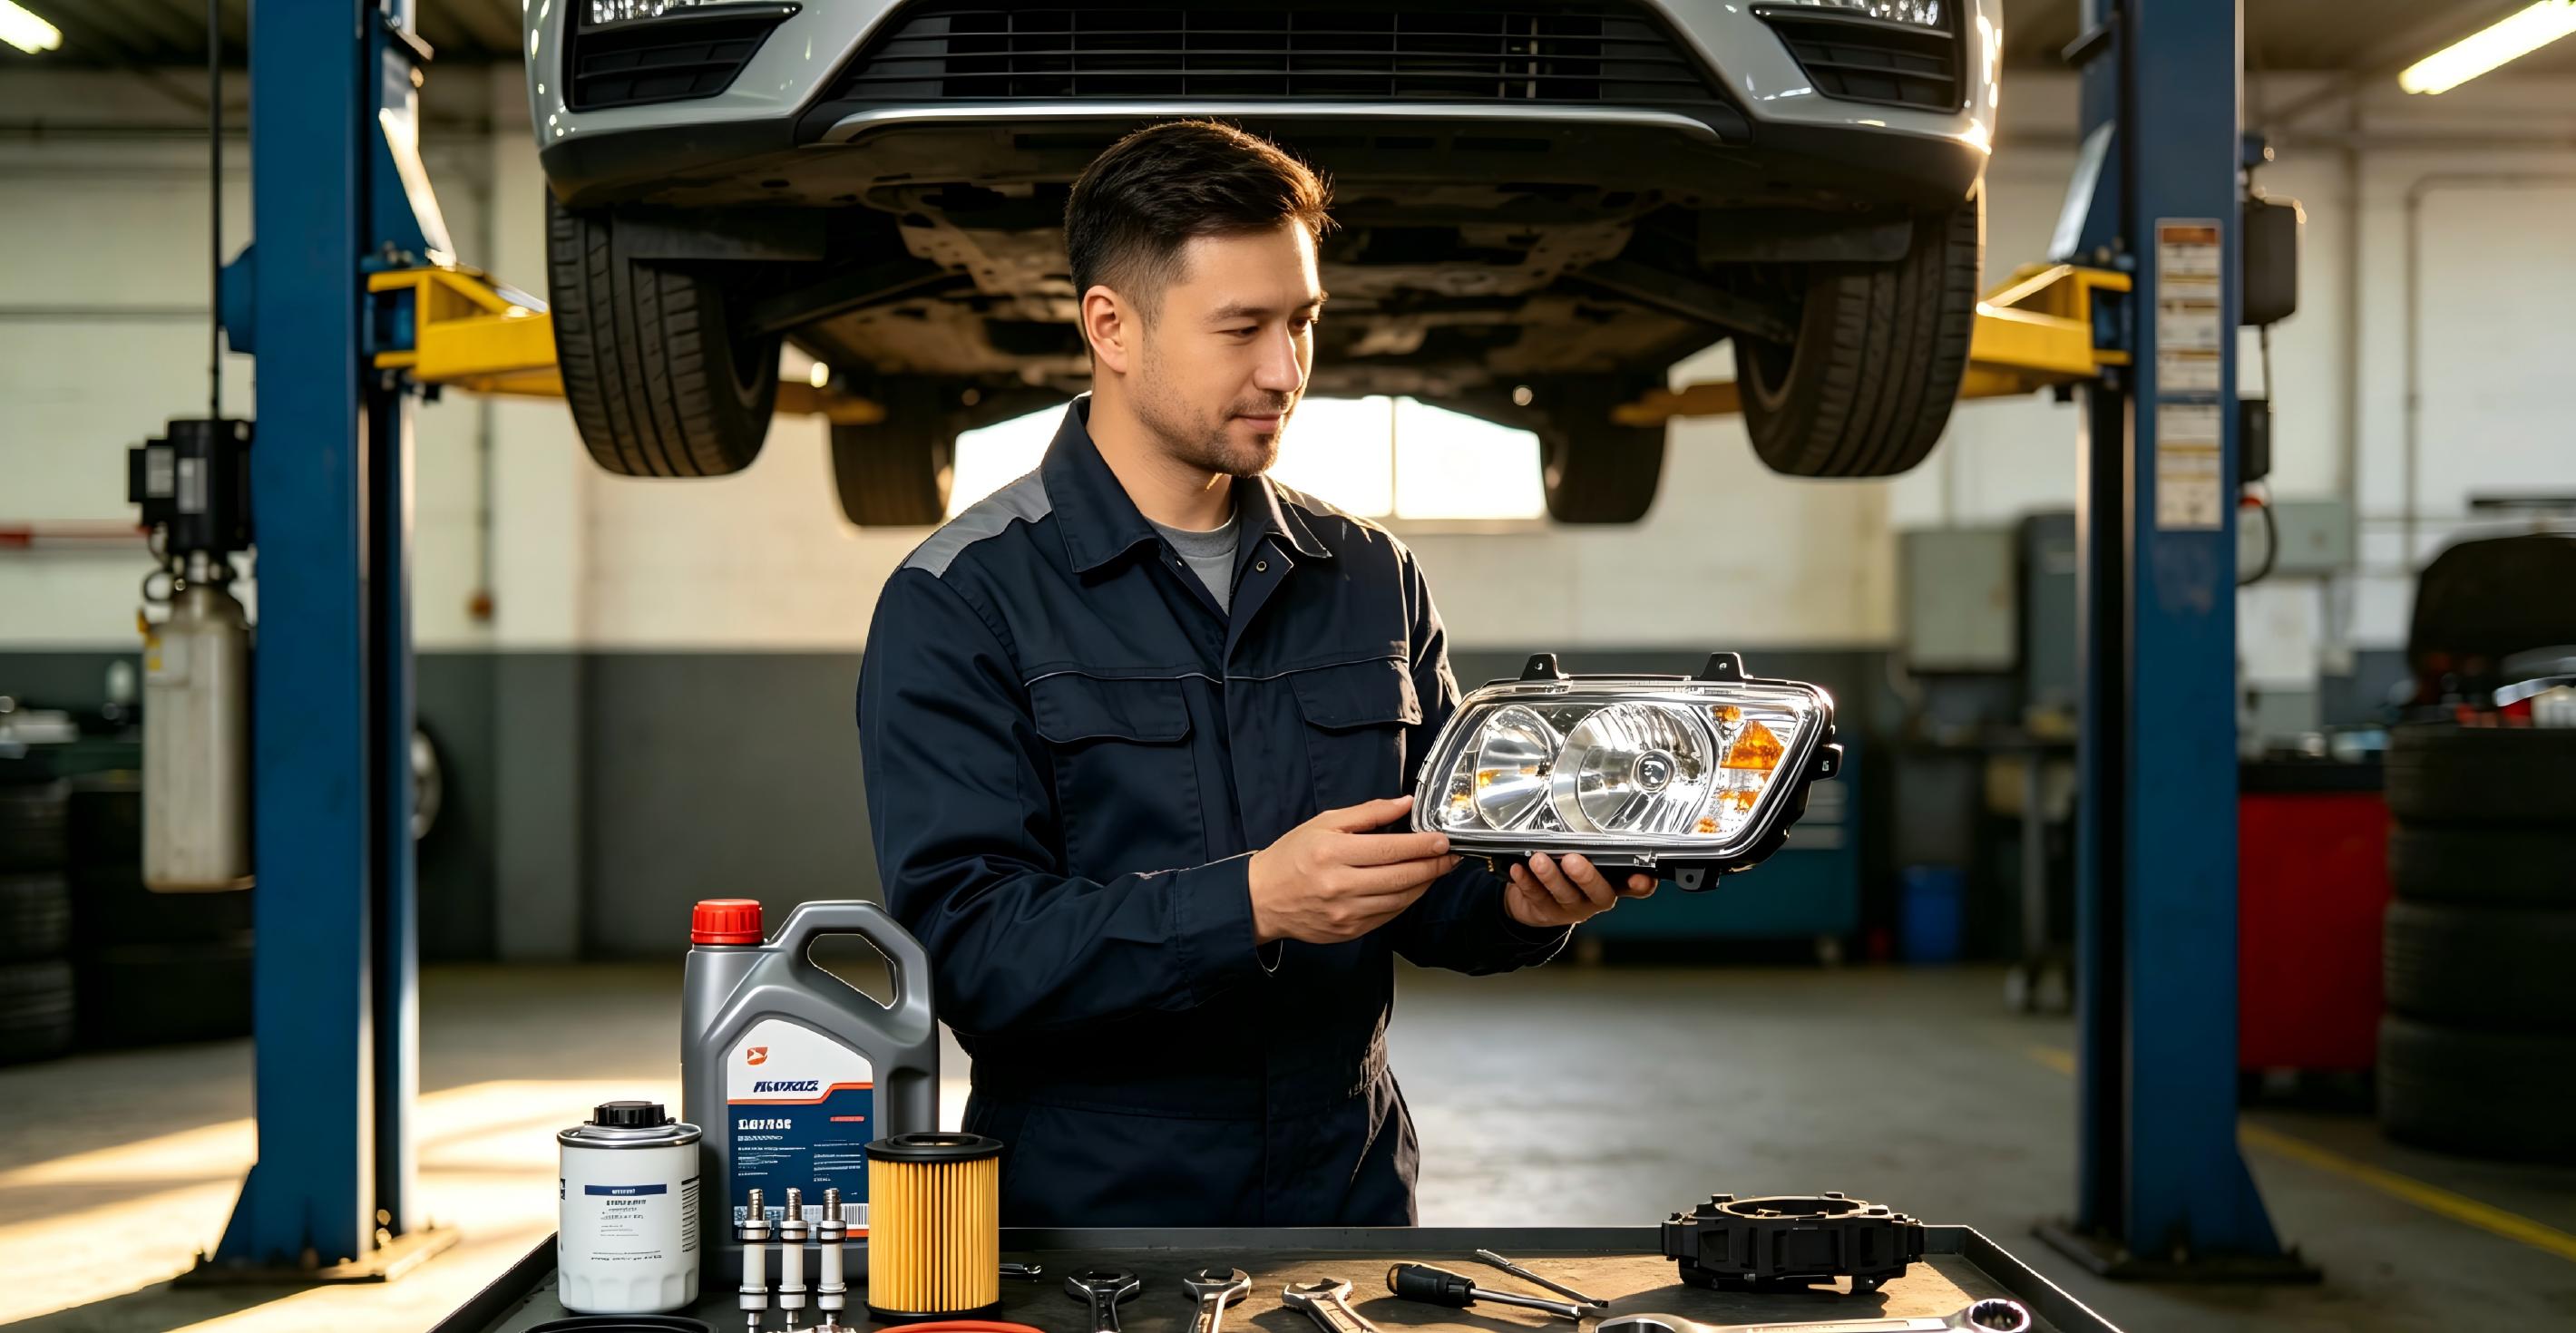
中国汽车零配件出口稳健增长,2026上半年达320.5亿美元,美国(超20%)、墨西哥、日本为核心市场,俄罗斯增量突出(+5.9亿美元)。车身零件(870829)与制动系统(870830)为最大品类,变速系统(870840)增速领先。墨西哥受USMCA本土化75%要求影响,俄罗斯受EAC认证壁垒制约。行业正从传统制造向智能化、电动化转型,后市场与新兴市场为双增长引擎。
中国医药中间体三大核心品类出口呈显著分化:抗菌素(HS 294190)四年增长19.4%至27亿美元,受益于全球仿制药产业链对中国依赖加深;有机硫化合物(HS 293090)受印度产能冲击均价承压;维生素(HS 293629)经历低谷后强势反弹。俄罗斯受制裁后市场缺口达80亿美元,巴西零关税政策窗口开启,印度PLI计划推动本土替代。行业正从成本竞争转向技术+合规双驱动,新兴市场政策红利与替代风险并存。
本报告依托特易海关数据,剖析 2026 上半年中印尼经贸格局:双边贸易高速增长,中方罕见出现贸易逆差。印尼正从单纯出口市场升级为资源与制造战略伙伴,镍下游化是核心主线;新能源装备、钢铁建材出口爆发,同时 TKDN 等政策收紧,纯出口空间收窄,本地化布局成为长期方向。
中国化学纤维材料出口稳健增长,2026上半年达172.4亿美元,越南、孟加拉国、墨西哥为核心增量市场。合成纤维长丝机织物(HS 5407)占比最高,新兴市场采购商交易高频高额。欧盟碳边境调节机制及GRS认证倒逼绿色升级,差别化纤维与海外产能布局成为竞争力关键,行业正从规模驱动转向可持续与功能化驱动。
中国光伏出口总额从2022年655亿美元降至2025年476亿美元,但品类严重分化:晶体硅组件大幅下滑,逆变器(≥6500VA)反增至117亿美元,多晶硅电池回升至45亿美元。市场格局从欧洲主导向“新兴市场爆发”切换——印度尼西亚、巴基斯坦、沙特为增量前三。
特易资讯陪你一起做好外贸
Copyright © 2026 上海特易信息科技有限公司 版权所有 用户隐私协议 服务条款 备案号:沪ICP备09080027号 沪公网安备 31010402007884号

 3 年以上长期合作客户占比超 55%
CSAT客户满意度调查分 4.8/5.0
NPS(客户净推荐值)78 分 *超出行业平均值 30 分